Georgische Banken können von ausländischen Kunden Nachweise zur Herkunft konkreter Gelder und zum Aufbau ihres Vermögens verlangen. Geeignet sind je nach Fall Arbeitsvertrag und Kontoauszüge, Steuerunterlagen, Geschäftsverträge, Verkaufsverträge, Erbnachweise oder Dividendendokumente. Entscheidend ist, dass Dokumente, Geldfluss, Kontozweck und erwartete Transaktionen nachvollziehbar zusammenpassen. Einen universellen Dokumentensatz gibt es nicht (Stand: September 2026).
Warum Banken in Georgien einen Herkunftsnachweis verlangen
Georgische Banken sind gesetzlich verpflichtet, ihre Kunden zu identifizieren, deren Tätigkeit und Risikoprofil einzuschätzen und den Zweck der Geschäftsbeziehung zu verstehen. Diese Pflichten ergeben sich aus dem Law of Georgia on Facilitating the Prevention of Money Laundering and the Financing of Terrorism, das die Grundlage des georgischen AML/CFT-Rahmens bildet. Die National Bank of Georgia ist die zuständige Aufsichtsbehörde für die AML/CFT-Aufsicht über Geschäftsbanken; die entsprechenden Pflichten und Aufsichtskompetenzen ergeben sich insbesondere aus dem georgischen AML/CFT-Recht. Ihr allgemeiner bankaufsichtlicher Mandatsrahmen beruht daneben auf dem Organic Law of Georgia on the National Bank of Georgia. Der Financial Monitoring Service of Georgia fungiert dagegen als georgische Financial Intelligence Unit: Er empfängt und analysiert die gesetzlich vorgesehenen Meldungen und nimmt die ihm gesetzlich zugewiesenen Aufgaben wahr, ist aber keine Bankenaufsicht. Stand: September 2026.
KYC („Know Your Customer“) ist der im Bankalltag übliche Sammelbegriff für die Identifizierung und Überprüfung des Kunden; die gesetzlichen Pflichten werden im georgischen AML/CFT-Recht über preventive measures und Customer Due Diligence konkretisiert. Customer Due Diligence umfasst dabei über die reine Identifizierung hinaus das Verstehen von Geschäftszweck, Tätigkeit und erwartetem Zahlungsverhalten. Reicht das Standardverfahren aufgrund erhöhter Risiken nicht aus, greift die Enhanced Due Diligence: Die Bank muss dann angemessene Maßnahmen ergreifen, um die Herkunft der Mittel und – je nach Fall – die Entstehung des Vermögens festzustellen.
Der georgische Ansatz ist risikobasiert. Das bedeutet: Die Prüfung beginnt nicht erst ab einer bestimmten pauschalen Summe, sondern richtet sich nach dem Risikoprofil von Kunde, Produkt, Land und Transaktion. Ein pensionierter Deutscher, der ein einfaches Konto für Nebenkosten eröffnet, wird anders behandelt als jemand, der eine sechsstellige Summe aus einer Firmenbeteiligung überweist. Umgekehrt kann auch eine vergleichsweise kleine Zahlung Fragen auslösen, wenn sie nicht zum bisherigen Kundenprofil passt.
Es existiert kein universeller Dokumentensatz, der bei jeder georgischen Bank und in jedem Fall garantiert ausreicht. Wer im Internet Listen findet, die „die“ Unterlagen für die Kontoeröffnung in Georgien versprechen, sollte diese als Orientierung lesen, nicht als verbindliche Zusage. Jede Bank hat interne Compliance-Richtlinien, und diese können sich ändern, ohne dass ein Gesetz geändert wird. Aus meiner Erfahrung mit Kunden ist genau das der Punkt, an dem die meisten Missverständnisse entstehen: Menschen bringen eine Liste mit und sind irritiert, wenn die Bank etwas anderes oder etwas Zusätzliches sehen möchte.
Ein Hinweis, damit hier kein falscher Eindruck entsteht: Das bedeutet nicht, dass das AML/CFT-Gesetz keine Schwellenwerte für bestimmte Präventionsmaßnahmen kennt. Für einzelne Gelegenheitstransaktionen und für einzelne Geldtransfers sieht das Gesetz eigene Betragsgrenzen vor, und die Aufnahme einer Geschäftsbeziehung löst ohnehin Customer Due Diligence aus. Solche gesetzlichen Schwellen sind von der separaten Frage zu unterscheiden, wann eine Bank im konkreten Fall einen Source-of-Funds-Nachweis verlangt (Stand: September 2026).
Source of Funds und Source of Wealth
Source of Funds beschreibt, woher das Geld einer konkreten Zahlung oder Transaktion stammt. Beispiele sind das Gehalt der letzten zwölf Monate, der Erlös aus dem Verkauf einer Eigentumswohnung oder eine ausgeschüttete Dividende.
Source of Wealth beschreibt, wie das gesamte Vermögen einer Person über einen längeren Zeitraum entstanden ist. Hier geht es nicht um eine einzelne Überweisung, sondern um die wirtschaftliche Biografie: 20 Jahre Angestelltentätigkeit, der Aufbau und spätere Verkauf eines Unternehmens, eine Erbschaft, langfristige Wertpapieranlagen.
| Kriterium | Source of Funds | Source of Wealth |
|---|---|---|
| Bezugspunkt | Eine bestimmte Summe oder Transaktion | Das Gesamtvermögen der Person |
| Zeithorizont | Meist Wochen bis wenige Jahre | Oft die gesamte Erwerbsbiografie |
| Typische Frage der Bank | Woher kommen genau diese 180.000 Euro? | Wie sind Sie insgesamt zu Ihrem Vermögen gekommen? |
| Typische Nachweise | Kaufvertrag, Kontoauszug, Gehaltsabrechnung, Ausschüttungsbeschluss | Steuerbescheide mehrerer Jahre, Unternehmensverkauf, Erbschein, Anlagehistorie |
| Wann besonders relevant | Bei größeren oder für das Kundenprofil ungewöhnlichen Einzelzahlungen kann die Bank einen konkreten Herkunftsnachweis verlangen | Bei erhöhtem Risiko und Enhanced Due Diligence |
Zwei Beispiele aus der Praxis deutscher Käufer. Erstens: Ein Angestellter aus Nordrhein-Westfalen überweist 95.000 Euro für eine Wohnung in Batumi. Source of Funds ist der Verkauf seines Depots plus Ersparnisse; Source of Wealth ist seine Angestelltentätigkeit über 18 Jahre. Zweitens: Eine Unternehmerin überweist 240.000 Euro aus dem Verkauf ihrer GmbH-Anteile. Source of Funds ist der Anteilskaufvertrag mit dokumentiertem Zahlungseingang; Source of Wealth ist der Aufbau des Unternehmens seit 2009. Für eine saubere Vorbereitung sollten Sie beide Fragen getrennt beantworten, auch wenn Banken in Formularen oder Rückfragen teilweise unterschiedliche Begriffe verwenden. Das georgische Recht formuliert die Anforderungen ohnehin über die Herkunft von Vermögen und finanziellen Mitteln, nicht zwingend über diese englischen Etiketten.
Welche Dokumente als Herkunftsnachweis geeignet sind
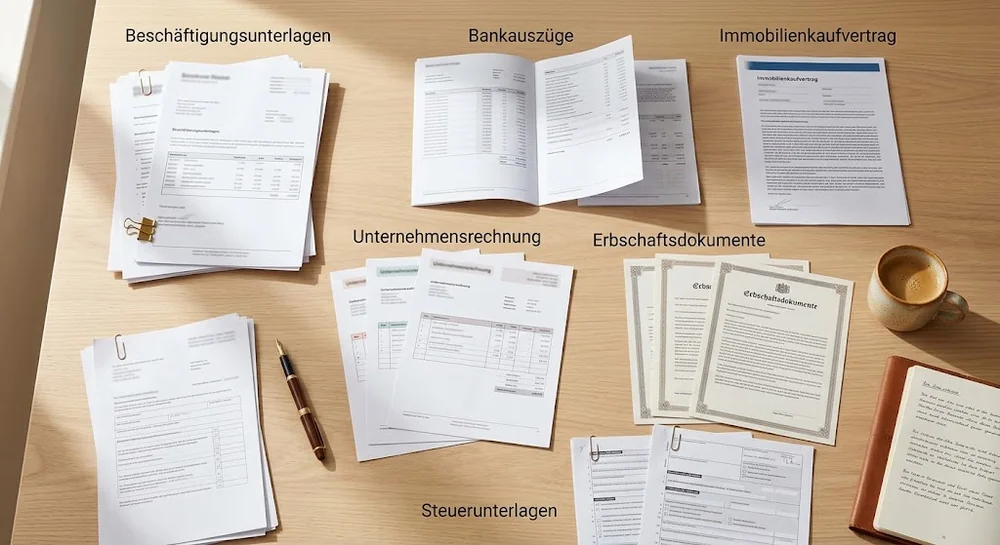
Die folgende Tabelle zeigt, welche Unterlagen je nach Geldquelle typischerweise in Betracht kommen und was der Bank daraus ersichtlich sein sollte. Keine der genannten Dokumentarten ist allgemeingültig oder garantiert ausreichend, und die Bank kann in jedem Einzelfall weitere Nachweise verlangen.
| Herkunft des Geldes | Mögliche Nachweise | Was daraus nachvollziehbar sein sollte |
|---|---|---|
| Angestelltengehalt | Arbeitsvertrag, Gehaltsabrechnungen, Lohnsteuerbescheinigung, Kontoauszüge mit Gehaltseingängen | Arbeitgeber, Position, regelmäßige Höhe, Ansparzeitraum bis zum überwiesenen Betrag |
| Selbstständigkeit oder Freiberuflichkeit | Einkommensteuerbescheide, Einnahmenüberschussrechnung, Rechnungen, Kundenverträge, Geschäftskontoauszüge | Art der Tätigkeit, Auftraggeber, laufende Erträge, Übereinstimmung mit den Steuerangaben |
| Eigenes Unternehmen | Handelsregisterauszug, Jahresabschlüsse, Steuerunterlagen, Geschäftsverträge | Beteiligungsverhältnisse, Geschäftstätigkeit, Ertragslage, Verbindung zwischen Firma und Privatperson |
| Dividenden und Ausschüttungen | Gesellschafterbeschluss, Dividendenabrechnung, Steuerbescheinigung, Gutschrift auf dem Privatkonto | Höhe, Beschlussdatum, ausschüttende Gesellschaft, Zahlungsweg zum Privatkonto |
| Verkauf einer Immobilie | Notarieller Kaufvertrag, Grundbuchunterlagen, Kaufpreiszahlungsnachweis, Ablösebestätigung der Bank | Objekt, Käufer, Kaufpreis, tatsächlicher Zahlungseingang und verbleibender Nettoerlös |
| Verkauf anderer Vermögenswerte | Depotauszüge, Verkaufsabrechnungen, Kaufvertrag über Fahrzeug oder Beteiligung | Was verkauft wurde, an wen, zu welchem Preis, wann der Erlös gutgeschrieben wurde |
| Erbschaft oder Schenkung | Erbschein, Testament, Erbschaftsteuerbescheid, Schenkungsvertrag, Auszahlungsnachweis | Erblasser oder Schenker, Rechtsgrund, Höhe, Zahlungsfluss auf das eigene Konto |
| Langfristige Ersparnisse | Kontoauszüge über mehrere Jahre, Sparverträge, Festgeldunterlagen, Steuerbescheide | Ansparverlauf statt einer einzelnen Momentaufnahme, Einkommensbasis der Ersparnisse |
| Darlehen | Darlehensvertrag, Auszahlungsbestätigung der Bank, Tilgungsplan, bei Privatdarlehen Nachweis zur Quelle des Darlehensgebers | Darlehensgeber, Betrag, Konditionen, wirtschaftlicher Zweck, Rückzahlungsfähigkeit |
| Kryptoerlöse | Handelshistorie und Auszahlungsbelege der Börse, Nachweis über den ursprünglichen Fiat-Einzahlungsbetrag, steuerliche Erfassung | Lückenlose Kette von der ursprünglichen Einzahlung über den Handel bis zur Auszahlung auf das Bankkonto |
Kryptoerlöse verdienen eine gesonderte Bemerkung. Erträge aus virtuellen Vermögenswerten unterliegen in Georgien einem eigenen aufsichtsrechtlichen Rahmen, und Anbieter virtueller Vermögenswerte stehen nach dem Stand von September 2026 unter Aufsicht der National Bank of Georgia. So weit die Regulierung. In der Praxis bedeutet das für Sie als Kunden: Ein Screenshot eines Wallet-Guthabens ist kein Herkunftsnachweis. Nachvollziehbar wird der Fall erst, wenn erkennbar ist, mit welchem Geld die Kryptowerte ursprünglich gekauft wurden. Aus meiner Erfahrung reagieren Banken auf Mittel aus Krypto-Transaktionen sehr unterschiedlich – ich empfehle grundsätzlich, diesen Punkt vor einem Immobilienkauf früh anzusprechen.
Was die Bank außer den Dokumenten prüft
Ein glaubwürdiger KYC-Fall besteht nicht nur aus Papieren, sondern aus einer schlüssigen Gesamtdarstellung. Die Bank gleicht mehrere Angaben gegeneinander ab:
- Beruf oder Geschäftstätigkeit – passt die angegebene Tätigkeit zur Höhe der Zahlung?
- Jahreseinkommen – lässt sich der überwiesene Betrag aus dem angegebenen Einkommen über einen realistischen Zeitraum erklären?
- Steuerresidenz – in welchem Staat sind Sie steuerpflichtig, und stimmt das mit Wohnsitz, Einkommen und Kontonutzung überein? Georgien nimmt am automatischen Informationsaustausch nach dem CRS teil, und für US-Bezüge gelten die Meldepflichten nach FATCA.
- Kontozweck – privater Immobilienkauf, laufende Lebenshaltung, Mieteinnahmen oder Geschäftsverkehr sind unterschiedliche Zwecke mit unterschiedlichem Risikoprofil.
- Erwarteter Jahresumsatz – die Angaben bei Kontoeröffnung werden später mit dem tatsächlichen Zahlungsverhalten verglichen.
- Herkunfts- und Zielländer – aus welchen Jurisdiktionen kommt Geld, wohin geht es?
- Gegenparteien – wer überweist an Sie, an wen zahlen Sie?
- Höhe und Häufigkeit einzelner Transaktionen im Verhältnis zum deklarierten Profil.
Ein konsistentes Beispiel: Ein IT-Freelancer aus Bayern gibt bei der Kontoeröffnung an, jährlich rund 90.000 Euro aus Verträgen mit drei europäischen Auftraggebern zu erwirtschaften, will ein Konto für den Immobilienkauf und die spätere Vermietung nutzen und überweist 70.000 Euro von seinem deutschen Geschäftskonto. Seine Steuerbescheide, Rechnungen und Kontoauszüge decken sich mit dieser Beschreibung. Die Geschichte trägt sich selbst.
Ein widersprüchliches Beispiel: Dieselbe Person gibt ein Jahreseinkommen von 30.000 Euro an, überweist aber 200.000 Euro, davon 120.000 Euro von einem Konto, das auf den Namen eines Verwandten läuft, und beschreibt den Kontozweck als „private Nutzung“. Hier passt nichts zusammen, und die Bank wird nachfragen – nicht, weil sie etwas unterstellt, sondern weil sie den wirtschaftlichen Zusammenhang dokumentieren muss.
Aus meiner Erfahrung mit Kunden entscheidet nicht die Menge der Unterlagen, sondern die Kohärenz. Ein Ordner mit 80 Seiten ohne roten Faden erzeugt mehr Rückfragen als zwölf Seiten, die eine klare Geschichte erzählen.
Ausländische Dokumente richtig vorbereiten
Deutsche, österreichische und Schweizer Unterlagen sind für georgische Compliance-Abteilungen erst einmal fremde Dokumente. Je einfacher sie lesbar und einzuordnen sind, desto reibungsloser läuft die Prüfung.
- Vollständige Dokumente statt Ausschnitte. Ein Kontoauszug wird als vollständiges Bankdokument mit Kontoinhaber, IBAN, Zeitraum und Saldo erwartet, nicht als Handy-Screenshot einer einzelnen Zeile.
- Lesbarkeit sicherstellen. Scannen Sie in guter Qualität, gerade ausgerichtet, alle Seiten in einer Datei pro Dokument.
- Kontoauszüge über einen aussagekräftigen Zeitraum. Bei Ersparnissen zeigt ein Zeitraum von mehreren Monaten oder Jahren den Ansparverlauf deutlich besser als ein Stichtagssaldo.
- Vertragsparteien prüfen. Der Name im Vertrag muss mit dem Namen im Pass und auf dem Konto übereinstimmen; Schreibweisen und Zweitnamen sind eine häufige Stolperstelle.
- Beträge abgleichen. Kaufpreis, Zahlungseingang und überwiesener Betrag sollten sich rechnerisch erklären lassen, inklusive Provisionen, Steuern und Abzügen.
- Daten in eine Reihenfolge bringen. Ein Erlös kann nicht vor dem Verkaufsdatum auf dem Konto sein – Zeitachsen werden geprüft.
- Dokumentenkette schließen. Jeder Schritt vom Ursprung des Geldes bis zur Überweisung nach Georgien sollte durch ein Dokument belegt sein.
- Formalanforderungen vorab klären. Übersetzung, notarielle Beglaubigung und Apostille sind nicht pauschal für jedes Dokument zwingend. Die Anforderungen können je nach Bank, Dokumentart und Verfahren variieren und sollten vor dem Termin schriftlich bestätigt werden – besonders bei Vollmachten, Erbnachweisen und Urkunden.
Herkunftsnachweis beim Immobilienkauf in Georgien
Beim Immobilienkauf verdichtet sich das Thema, weil eine größere Einmalzahlung ins Ausland genau die Art von Transaktion ist, die eine Bank genauer ansieht. Ein realistisches Szenario aus meiner Arbeit: Ein Käufer aus Hamburg erwirbt eine Wohnung in Gonio für 118.000 Euro. Das Eigenkapital stammt aus dem Verkauf einer vermieteten Eigentumswohnung in Deutschland und aus Ersparnissen. Die Kette, die er dokumentiert, sieht so aus:
- Entstehung des Vermögens – Steuerbescheide und Gehaltsnachweise mehrerer Jahre als Source of Wealth.
- Konkrete Geldquelle – notarieller Kaufvertrag über die deutsche Wohnung mit ausgewiesenem Kaufpreis.
- Zahlungseingang – Kontoauszug, der den Eingang des Verkaufserlöses auf seinem eigenen deutschen Konto zeigt.
- Eigenes Konto – die Überweisung nach Georgien erfolgt vom Konto des Käufers, nicht von einem Konto Dritter.
- Rechtsgrund der Zahlung – Reservierungs- oder Kaufvertrag über das georgische Objekt mit Objektbezeichnung, Preis und Zahlungsplan.
- Zahlungsempfänger – der Empfänger auf der Überweisung ist identisch mit der Partei im Vertrag, ob Bauträger oder Privatverkäufer.
- Verwendungszweck – ein präziser Verwendungszweck mit Vertragsnummer und Objektbezug statt eines allgemeinen Vermerks.
Warum kann gerade eine Immobilienzahlung zusätzliche Compliance-Fragen auslösen? Weil sie meist deutlich über dem üblichen Zahlungsverhalten des Kunden liegt, häufig grenzüberschreitend erfolgt und einen Empfänger betrifft, zu dem die Bank bislang keine Beziehung hat. Einen festen Betrag, ab dem jede georgische Bank zwingend einen Herkunftsnachweis verlangt, gibt es nicht – die Prüfung folgt dem Risiko, nicht einer starren Schwelle. Das bedeutet nicht, dass das AML/CFT-Gesetz keine Schwellenwerte für bestimmte Präventionsmaßnahmen kennt; solche gesetzlichen Schwellen sind aber von der separaten Frage zu unterscheiden, wann eine Bank im konkreten Fall einen Source-of-Funds-Nachweis verlangt. Ein häufiger Fehler, den ich bei Käufern sehe: Sie planen die Zahlung auf den Tag genau, aber nicht die Unterlagen. Klären Sie das vor der Unterschrift – ich erkläre Ihnen, warum: Wenn ein Kaufvertrag eine Zahlungsfrist von zehn Tagen vorsieht und die Bank vier Tage nach Erhalt der Unterlagen eine Rückfrage stellt, wird es eng.
Wann zusätzliche AML-Fragen wahrscheinlich werden
Bestimmte Konstellationen führen erfahrungsgemäß häufiger zu vertiefter Prüfung. Kein einzelner dieser Faktoren führt automatisch zu einer Ablehnung – jeder von ihnen erhöht lediglich die Wahrscheinlichkeit, dass die Bank zusätzliche Informationen anfordert.
- Transaktionen deutlich außerhalb des bisherigen Profils – etwa eine sechsstellige Zahlung auf einem Konto, über das bisher nur Beträge im dreistelligen Bereich liefen.
- Zahlungen von oder an Dritte – aus meiner Erfahrung führen Zahlungen von Konten Dritter, etwa der Ehefrau, eines Freundes oder einer nicht erläuterten Firma, besonders häufig zu zusätzlichen Fragen.
- Komplexe Firmen- oder Eigentumsstrukturen – mehrstufige Holdings, Nominee-Strukturen oder unklare wirtschaftlich Berechtigte.
- Bezug zu Hochrisiko-Jurisdiktionen – Bezüge zu offiziell als Hochrisiko eingestuften Jurisdiktionen können gesetzlich verstärkte Präventionsmaßnahmen auslösen. Ein Sanktionsbezug führt zusätzlich zu den jeweils einschlägigen Sanktionsprüfungen und kann je nach Risikoprofil weitere Fragen nach sich ziehen.
- PEP-Bezug – politisch exponierte Personen sowie deren Familienangehörige und nahestehende Personen unterliegen von Gesetzes wegen der Enhanced Due Diligence.
- Ungewöhnliche Zahlungswege – Bargeld, verschachtelte Zwischenkonten, Zahlungsdienstleister ohne klaren Bezug zum Kunden.
- Widersprüchliche Angaben – abweichende Angaben zu Beruf, Einkommen, Wohnsitz oder Steuerresidenz in Formular, Gespräch und Dokumenten.
- Fehlender wirtschaftlicher Zweck – Transaktionen ohne erkennbaren wirtschaftlichen oder kommerziellen Sinn stehen ausdrücklich im Fokus des georgischen AML/CFT-Rahmens.
Die Prüfung endet nicht mit der Kontoeröffnung
Customer Due Diligence ist keine einmalige Handlung bei Vertragsbeginn, sondern eine laufende Pflicht während der gesamten Geschäftsbeziehung. Banken müssen Transaktionen überwachen und die hinterlegten Kundendaten aktuell halten. Ein bereits eröffnetes Konto schützt daher nicht davor, dass die Bank später für eine ungewöhnliche oder große Zahlung neue Unterlagen verlangt.
Der Unterschied zwischen beiden Prüfungsarten ist wichtig und wird in vielen Ratgebern übersehen. Beim Kontoeröffnungs-KYC geht es um Ihre Identität, Ihre Tätigkeit, Ihre Steuerresidenz und den geplanten Zweck des Kontos – also um ein Profil. Beim transaktionsbezogenen Herkunftsnachweis geht es um eine konkrete Zahlung: Woher stammen genau diese Mittel, wer ist der Empfänger, was ist der wirtschaftliche Hintergrund? Ein Kunde von mir hatte sein Konto 2024 problemlos eröffnet und wurde 2025 bei einer Anzahlung für ein zweites Objekt erneut um Unterlagen gebeten. Das war kein Fehler der Bank, sondern normales Monitoring. In der Praxis bedeutet das: Bewahren Sie die Unterlagen zu Ihrem Vermögensaufbau dauerhaft auf, auch nachdem das Konto läuft.
Warum vollständige Unterlagen keine Zusage garantieren
Georgische Geschäftsbanken handeln im Rahmen des Law of Georgia on Commercial Bank Activities und der Vorgaben der National Bank of Georgia. Sie dürfen zusätzliche Informationen verlangen und treffen eigene Risikoentscheidungen. Ein vollständiges Dokumentenpaket erhöht die Nachvollziehbarkeit Ihres Falls, begründet aber keinen Anspruch auf Kontoeröffnung oder auf die Freigabe einer Zahlung. Seriöse Erfolgsquoten für Kontoeröffnungen von Ausländern gibt es nicht, und ich nenne bewusst keine – wer Ihnen eine Quote nennt, hat sie geschätzt.
Was ein sauber vorbereiteter Fall leisten kann, ist realistisch beschreibbar: weniger Rückfragen, kürzere Bearbeitungsschleifen und ein klarerer Gesprächsverlauf. Wenn Sie unsicher sind, wie sich Ihr konkreter Fall darstellen lässt, lohnt sich ein kurzes Gespräch, bevor Sie Termine oder Zahlungsfristen festlegen.
Für rechtliche, steuerliche oder bankenaufsichtliche Detailfragen ziehe ich immer eine Fachperson hinzu – einen Anwalt, einen Steuerberater oder die Compliance-Abteilung der jeweiligen Bank. Meine Rolle ist die praktische Vorbereitung der kaufbezogenen Unterlagen.
Checkliste vor dem Banktermin oder Geldtransfer
- Tatsächliche Geldquelle bestimmen. Legen Sie fest, aus welcher Quelle genau der zu überweisende Betrag stammt – nicht ungefähr, sondern zuordenbar.
- Primärnachweis beschaffen. Besorgen Sie das Kerndokument zur Quelle: Kaufvertrag, Arbeitsvertrag, Steuerbescheid, Erbschein oder Ausschüttungsbeschluss.
- Geldfluss mit Kontoauszügen dokumentieren. Belegen Sie, dass der Betrag tatsächlich auf Ihrem Konto eingegangen ist und dort bis zur Überweisung lag.
- Identitäts- und Steuerdaten prüfen. Pass, Adresse, Steueridentifikationsnummer und Steuerresidenz müssen mit den Angaben in den Bankformularen übereinstimmen.
- Kontozweck und erwartete Transaktion erklären können. Formulieren Sie in zwei bis drei Sätzen schriftlich, wofür das Konto genutzt wird und welche Zahlungen zu erwarten sind.
- Namen, Daten und Beträge abgleichen. Prüfen Sie Schreibweisen, Zeitachsen und Summen auf Abweichungen, bevor die Bank sie findet.
- Übersetzungs- oder Beglaubigungsanforderungen vorab erfragen. Lassen Sie sich von der Bank bestätigen, welche Dokumente in welcher Form benötigt werden.
- Dokumente logisch sortieren und benennen. Eine Dateibenennung wie „01_Kaufvertrag_Wohnung_DE“ oder „03_Kontoauszug_Eingang“ spart der Compliance-Abteilung Zeit.
- Zeit für Rückfragen einplanen. Kalkulieren Sie zwischen Einreichung und geplanter Zahlung Puffer ein, statt am letzten Tag der Frist zu starten.

Typische Fehler bei der Geldwäscheprüfung
Ich habe rund 137 Transaktionen begleitet und betreue durchschnittlich drei bis fünf pro Monat. Die folgenden Fehler kommen aus dieser Praxis und wiederholen sich mit einer gewissen Regelmäßigkeit:
- Screenshots statt vollständiger Kontoauszüge. Ein Handyfoto der Banking-App zeigt weder Kontoinhaber noch Zeitraum und wird regelmäßig zurückgewiesen.
- Beträge, die nicht zusammenpassen. Im Vertrag stehen 118.000 Euro, überwiesen werden 112.400 Euro, weil eine Anzahlung bereits geleistet wurde – ohne Erläuterung wirkt das wie eine Diskrepanz.
- Überweisung über das Konto eines Dritten. Zahlungen vom Konto des Partners oder eines Verwandten sind in meinen Fällen der häufigste Auslöser für zusätzliche Nachweise, weil dann auch dessen Mittelherkunft relevant werden kann.
- Pauschale Erklärungen ohne Dokumentenkette. „Das sind meine Ersparnisse aus 20 Jahren Arbeit“ ist eine Aussage, kein Nachweis.
- Widersprüchliche Angaben zu Beruf oder Einkommen. Wer im Formular „Rentner“ ankreuzt und gleichzeitig laufende Beratungshonorare erhält, muss beides erklären.
- Zu spät beschaffte Unterlagen. Deutsche Behörden und Notare liefern Zweitschriften nicht über Nacht; einen Erbschein oder eine beglaubigte Abschrift zu besorgen, während eine Kaufpreisfrist läuft, ist vermeidbarer Stress.
- Unpräziser Verwendungszweck. Ein Vermerk wie „Transfer“ ohne Objekt- oder Vertragsbezug erschwert der Bank die Zuordnung.
FAQ zum Herkunftsnachweis in Georgien
Welche Dokumente akzeptiert eine Bank in Georgien als Herkunftsnachweis?
Das hängt von der tatsächlichen Geldquelle ab. Bei Gehalt kommen Arbeitsvertrag, Gehaltsabrechnungen und Kontoauszüge infrage; bei einem Immobilienverkauf der Kaufvertrag und der dokumentierte Zahlungseingang. Bei Unternehmen können Verträge, Rechnungen, Steuerunterlagen oder Ausschüttungsbeschlüsse relevant sein. Die Bank entscheidet risikobasiert und kann zusätzliche Nachweise verlangen.
Was ist der Unterschied zwischen Source of Funds und Source of Wealth?
Source of Funds erklärt, woher das Geld einer konkreten Transaktion stammt, beispielsweise aus einem Wohnungsverkauf oder einer Dividendenausschüttung. Source of Wealth beschreibt dagegen, wie das gesamte Vermögen einer Person über die Zeit entstanden ist. Eine georgische Bank kann je nach Risikoprofil Informationen zu einem oder zu beiden Bereichen verlangen, auch wenn sie in ihren Formularen teilweise andere Begriffe verwendet.
Kann eine georgische Bank trotz vollständiger Unterlagen ablehnen?
Ja. Ein vollständiger Dokumentensatz verbessert die Nachvollziehbarkeit des Falls, garantiert aber weder die Kontoeröffnung noch die Freigabe einer Transaktion. Georgische Geschäftsbanken führen eigene risikobasierte Prüfungen durch, dürfen zusätzliche Informationen verlangen und können im gesetzlichen Rahmen eine Geschäftsbeziehung ablehnen. Ein Dokumentenpaket ist deshalb keine Genehmigungsgarantie.
Brauche ich für deutsche Dokumente eine Übersetzung oder Apostille?
Nicht jedes ausländische Dokument muss automatisch übersetzt, notariell beglaubigt oder apostilliert werden. Die Anforderungen hängen vom Dokument, vom konkreten Bankverfahren und von den internen Vorgaben der Bank ab. Ich empfehle grundsätzlich, diese Formalitäten vor dem Termin zu bestätigen, besonders bei Vollmachten, Urkunden, Erbnachweisen oder komplexeren Vertragsunterlagen.
Welche Herkunftsnachweise sollte ich vor einem Immobilienkauf in Georgien vorbereiten?
Dokumentieren Sie möglichst die gesamte Zahlungskette: wie das Eigenkapital entstanden ist, auf welchem eigenen Konto es liegt, welchen Betrag Sie nach Georgien übertragen und für welchen Kaufvertrag die Zahlung bestimmt ist. Je nach Herkunft können Kontoauszüge, Gehalts- oder Steuerunterlagen, Verkaufsverträge, Unternehmensunterlagen oder andere Primärnachweise erforderlich sein.
Warum verlangt meine Bank plötzlich erneut Nachweise, obwohl mein Konto bereits eröffnet ist?
Die Geldwäscheprüfung endet nicht mit der Kontoeröffnung. Banken müssen Geschäftsbeziehungen laufend überwachen und können bei einer neuen, ungewöhnlich hohen oder vom bisherigen Profil abweichenden Transaktion zusätzliche Informationen verlangen. Ein Herkunftsnachweis kann deshalb auch Monate oder Jahre nach Kontoeröffnung erforderlich werden, besonders wenn sich Betrag, Zahlungsweg oder wirtschaftlicher Zweck deutlich ändern.
Fazit
Der Herkunftsnachweis gegenüber einer georgischen Bank ist kein Formular, sondern eine nachvollziehbare Geschichte mit Belegen. Wer die Quelle des Geldes klar benennt, den Primärnachweis vorlegt und den Geldfluss über eigene Kontoauszüge bis zur Überweisung dokumentiert, hat den größten Teil der Arbeit erledigt. Die Fragen nach der konkreten Geldquelle und nach dem Aufbau des Vermögens sauber zu trennen, hilft dabei mehr als jede vorgefertigte Dokumentenliste.
Nach über drei Jahren in Batumi ist meine wichtigste praktische Erkenntnis banal und wird trotzdem selten befolgt: Bereiten Sie die Unterlagen vor, bevor eine Zahlungsfrist läuft. Die meisten Probleme, die ich sehe, sind keine Compliance-Probleme, sondern Zeitprobleme. Wenn Sie noch am Anfang stehen und zuerst wissen möchten, welche Objekte und Budgets für Ihre Situation überhaupt realistisch sind, lässt sich das strukturiert klären, bevor Sie mit Ihrer Bank sprechen.
Bei einem konkreten Kauf helfe ich Ihnen, die kaufbezogene Dokumentenkette und die praktische Vorbereitung der Zahlung frühzeitig zu strukturieren. Die endgültige KYC- und AML-Entscheidung liegt jedoch ausschließlich bei der jeweiligen Bank – niemand außerhalb des Instituts kann sie vorwegnehmen oder zusagen.
Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Rechts-, Steuer- oder Bankberatung. Konkrete Anforderungen können sich je nach Bank, Transaktion, Herkunftsland und Risikoprofil unterscheiden. Für verbindliche Auskünfte wenden Sie sich an Ihre Bank, einen Rechtsanwalt oder einen Steuerberater. Maßgeblich ist jeweils die aktuelle konsolidierte Fassung der genannten Gesetze auf Matsne, einschließlich der Änderung des AML/CFT-Gesetzes vom 1. April 2026. Rechts- und Verfahrensstand: September 2026.